
In België stegen de woningprijzen tussen 2015 en 2025 niet sneller dan het inkomen. Toch is een woning kopen vandaag zwaarder dan vijf jaar geleden. De oorzaak is niet de prijs, maar de rente.
Wat Eurostat meldt
Op 9 november 2026 publiceerde Eurostat nieuwe cijfers over de verhouding tussen woningprijzen en gezinsinkomen. Voor de Europese Unie als geheel lag die verhouding in 2025 6,8% hoger dan in 2015. Woningen werden dus gemiddeld sneller duurder dan het inkomen per inwoner steeg.
De verschillen tussen de lidstaten zijn groot. In 17 landen steeg de verhouding, in 10 daalde ze. In Portugal ging ze met 60,8% omhoog, in Nederland met 34,3%. Roemenië (-42,8%) en Finland (-25,2%) zitten aan de andere kant.
Eurostat vermeldt België niet apart in zijn bericht. Wij zochten de Belgische cijfers op en legden ze naast twee factoren die in het debat vaak ontbreken: de marktrente en de inflatie.
België: prijzen en inkomens stegen gelijk op
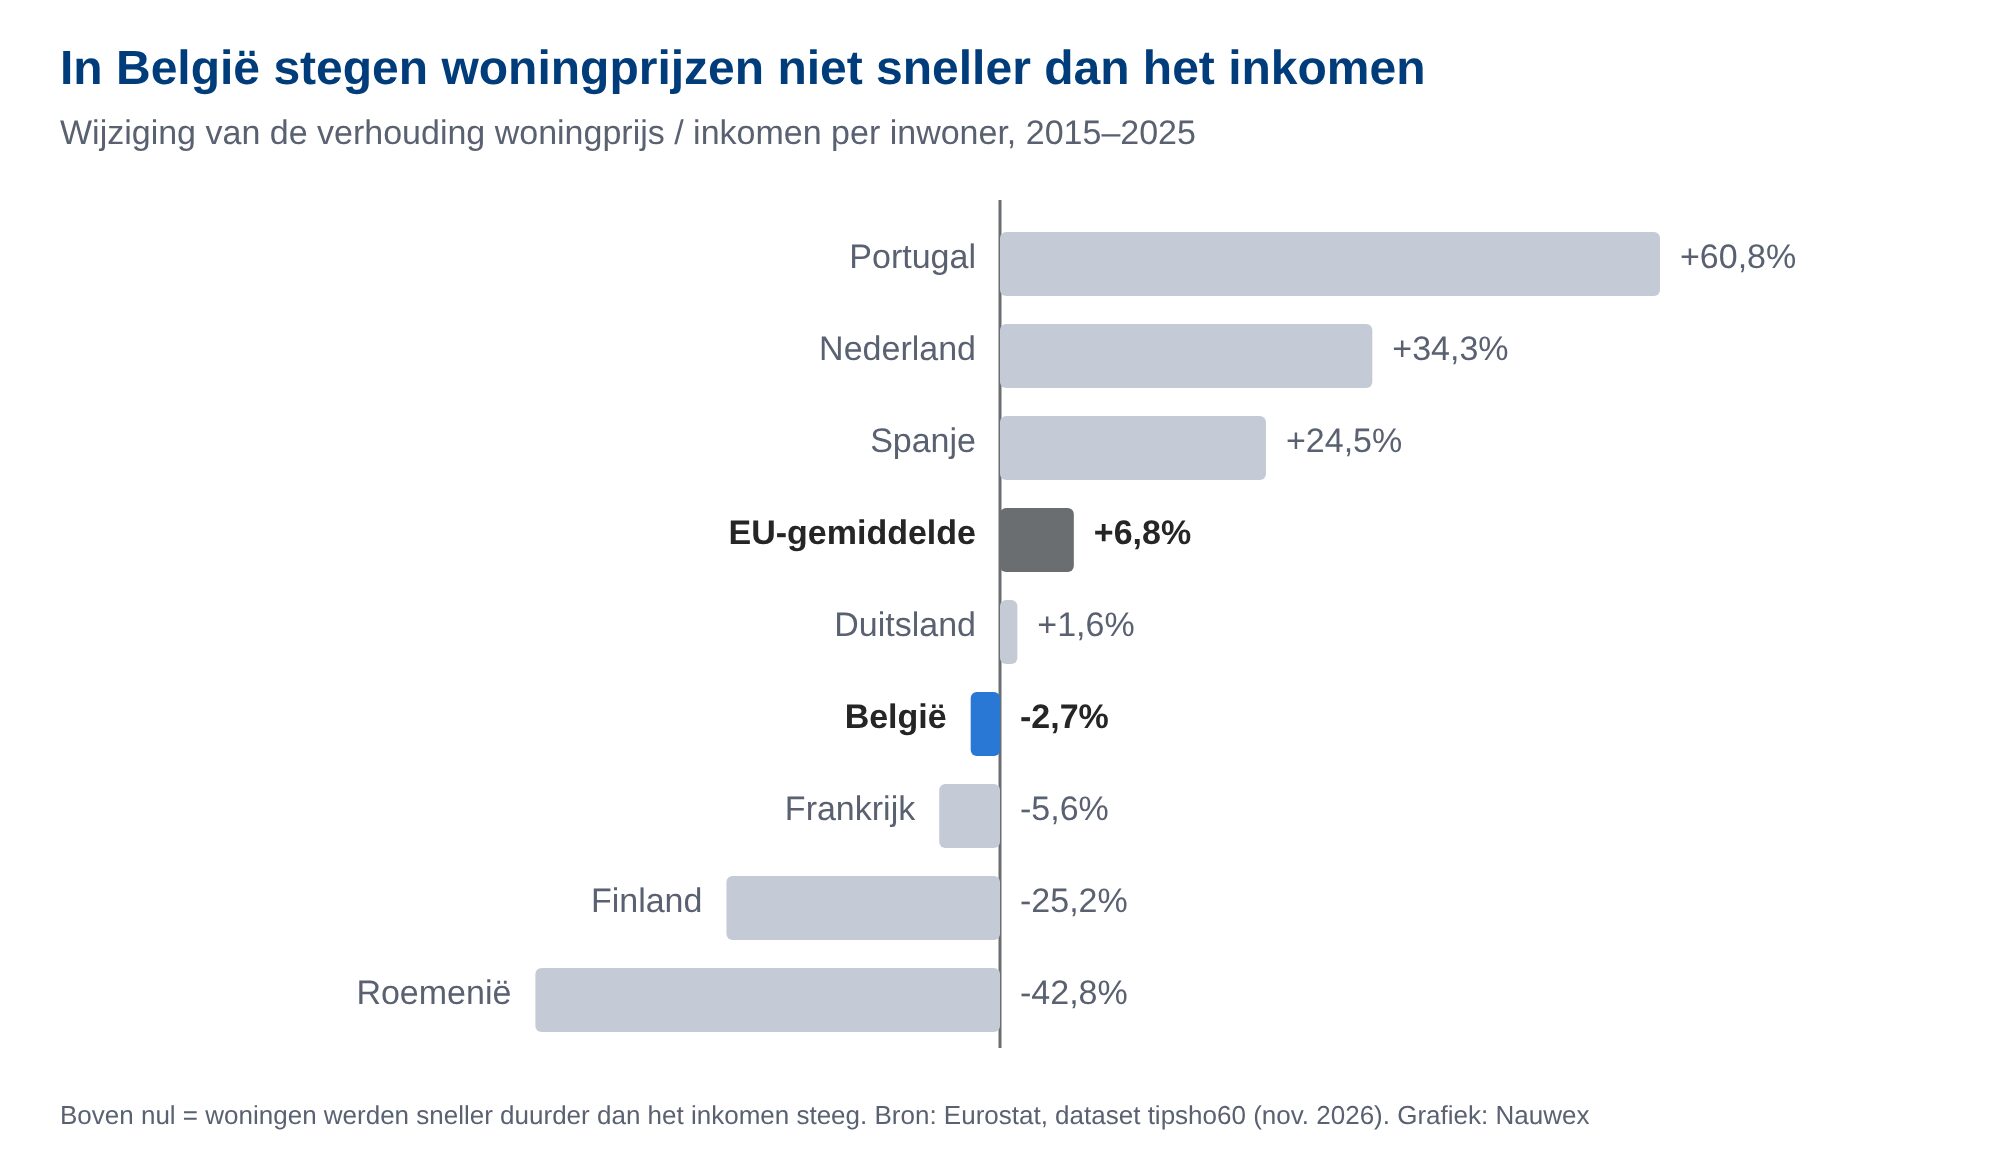
Volgens Eurostat ligt de Belgische verhouding prijs/inkomen in 2025 2,7% lager dan in 2015. Woningprijzen stegen in die periode met ± 45%, het beschikbaar inkomen per inwoner met bijna 50% en de consumptieprijzen met ± 34%. Afgezet tegen het eigen langetermijngemiddelde sinds 2000 ligt België wel nog 2,8% hoger, tegenover 0,03% voor de EU.
Een belangrijke reden is de automatische loonindexering. Toen de inflatie in 2022 piekte, volgden de Belgische lonen en uitkeringen. In de meeste andere EU-landen gebeurde dat veel minder. Het hoogste punt van de Belgische verhouding lag in 2021, toen de rente bijna nul was.
De rente maakt het verschil

De prijs van een woning is één ding, de maandlast een ander. Van 2015 tot 2021 lag de rente op 10-jarige Belgische staatsobligaties (OLO) rond nul. Banken baseren hun hypotheekrente mee op die marktrente. Sinds 2022 is ze gestegen tot ± 3 à 3,5%.
Wat dat betekent, toont een eenvoudig voorbeeld. Een lening van € 250.000 over 25 jaar kost bij 1,5% hypotheekrente ± € 1.000 per maand. Bij 3,5% wordt dat ± € 1.252 per maand, of een kwart meer voor dezelfde woning. De rentevoeten in dit voorbeeld zijn illustratief.
De Eurostat-verhouding meet enkel prijs tegenover inkomen. Ze houdt geen rekening met de financieringskost. Daarom kan België op die maatstaf goed scoren, terwijl kopers vandaag toch meer moeite hebben om een woning te betalen.
Vastgoed wordt betaald met geld dat nog verdiend moet worden
Wie een woning koopt, betaalt het grootste deel met een lening. Die lening wordt afbetaald met het inkomen van de komende 20 tot 25 jaar. De vraag is dus niet alleen wat een woning vandaag kost, maar ook wat dat toekomstige inkomen waard zal zijn.
Hier speelt de inflatie een dubbele rol:
- Inflatie duwt de prijzen omhoog. Bouwmaterialen, lonen in de bouw en grond worden duurder. Nieuwbouw kost meer, en bestaande woningen volgen. Hogere inflatie betekent dus hogere nominale vastgoedprijzen.
- Inflatie maakt een vaste schuld lichter. Een lening met vaste rente heeft een vaste maandlast. In België worden lonen automatisch geïndexeerd. Stijgt het inkomen mee met de inflatie, dan weegt dezelfde maandlast elk jaar minder zwaar op het budget.
Wie in 2020 of 2021 kocht met een vaste rente, heeft dat in 2022 en 2023 duidelijk gemerkt. De maandlast bleef gelijk, terwijl de lonen na de inflatiegolf fors werden geïndexeerd. De afbetaling ging in een paar jaar tijd een veel kleiner deel van het inkomen opslorpen.
Omgekeerd geldt: wie vandaag koopt bij een rente van ± 3,5% en een inflatie van ± 2%, krijgt die hulp nauwelijks. De schuld wordt veel trager “weggeïnflateerd”.
Wat betekent dit voor de waarde van uw woning?
Europese en nationale gemiddelden tonen de richting van de markt. Ze zeggen weinig over de waarde van één concrete woning. Die hangt af van de ligging, de staat, de oppervlakte, de EPC-score, de stedenbouwkundige situatie en recente verkopen in de buurt.
Drie lessen uit de cijfers:
- De Belgische markt is niet losgeslagen van het inkomen. Prijzen en inkomens stegen over tien jaar ongeveer even snel. Dat is een andere situatie dan in Nederland of Portugal.
- De rente bepaalt de draagkracht van kopers. Een stijging van de OLO-rente vertaalt zich via de hypotheekrente rechtstreeks in wat kopers kunnen lenen, en dus in wat zij kunnen bieden.
- Inflatie werkt in twee richtingen. Ze verhoogt de nominale prijzen, maar ook de bouwkosten en de lonen. Een waarde in euro van vandaag is iets anders dan een waarde in koopkracht.
Bij Nauwex schatten we de waarde van een woning op basis van vergelijkingspunten uit de buurt, aangevuld met de methode die bij het doel van de schatting past: een verkoop, een erfenis of schenking, een lijfrente, een verdeling of een financiering. Zo krijgt u een waarde die standhoudt, los van de krantenkoppen.
Wilt u weten wat uw woning vandaag waard is? Neem contact op met Nauwex via schatter-expert.be of op 0477/49.00.00.
Bronnen
- Eurostat – Are EU house prices outpacing income? (9 november 2026)
- Eurostat – dataset tipsho60
- Nationale Bank van België en Eurostat – rente op 10-jarige Belgische staatsobligaties (OLO)
- Statbel – consumptieprijsindex en inflatie


